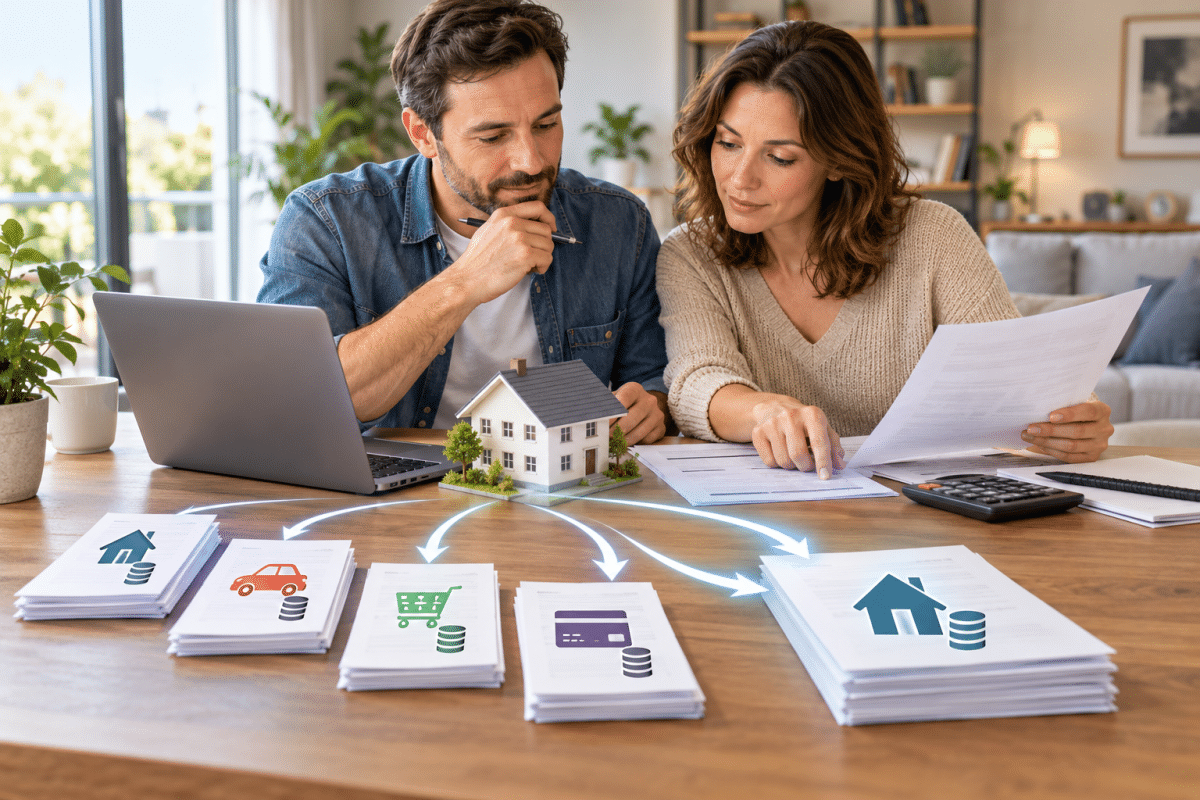
Regrouper un crédit immobilier et plusieurs prêts à la consommation peut alléger sensiblement les mensualités, mais l’opération ne produit pas automatiquement une économie. Elle modifie la durée, le taux et parfois les garanties du financement. Dans un contexte où les écarts de taux entre crédit immobilier et crédit à la consommation restent marqués, l’intérêt dépend surtout du poids des dettes conso, du capital immobilier restant dû et des frais engagés.
Quand les crédits conso pèsent trop lourd
Le regroupement devient particulièrement pertinent lorsque plusieurs crédits à la consommation absorbent une part importante du revenu disponible. Prêt automobile, crédit renouvelable, prêt personnel ou financement de travaux peuvent présenter des taux nettement supérieurs à celui d’un emprunt immobilier. Au quatrième trimestre 2026, le taux d’usure applicable aux prêts de trésorerie de plus de 6 000 euros atteint 8,56 %, contre 4,68 % pour un crédit immobilier à taux fixe compris entre 10 et moins de 20 ans. Ces plafonds ne correspondent pas aux taux réellement proposés à chaque emprunteur, mais ils illustrent l’écart entre les deux marchés. Les données actualisées figurent parmi les taux d’usure publiés par la Banque de France.
Dans cette configuration, remplacer plusieurs échéances par un financement unique peut réduire la pression mensuelle, principalement grâce à un étalement de la dette et, selon le dossier, à un taux inférieur à celui de certains crédits conso. L’opération proposée par BoursedesCrédits repose précisément sur cette logique de regroupement entre dette immobilière et crédits à la consommation. L’objectif budgétaire doit toutefois rester clair : une mensualité plus faible ne signifie pas nécessairement un coût total inférieur. Plus la nouvelle durée s’allonge, plus le montant cumulé des intérêts peut progresser, même lorsque le taux nominal baisse.
Le seuil de 60 % change la donne
La composition de la dette joue un rôle central. Lorsque la part des crédits immobiliers représente au moins 60 % du montant total du regroupement, l’opération relève du régime du crédit immobilier. Ce seuil est fixé par l’article R314-18 du Code de la consommation et tient compte, pour la partie immobilière, du capital ainsi que de certains coûts intégrés au montant du regroupement. Le seuil légal de 60 % influence donc directement le cadre juridique du nouveau financement.
Avant de signer, le bon calcul consiste à comparer le coût restant des prêts actuels au coût complet du nouveau crédit. Il faut intégrer le TAEG, la durée, l’assurance emprunteur, les frais de dossier, les éventuelles indemnités de remboursement anticipé et, lorsqu’une garantie hypothécaire est nécessaire, les frais correspondants. Un ménage qui gagne 300 ou 400 euros de capacité budgétaire chaque mois peut avoir intérêt à restructurer sa dette pour sécuriser ses finances ou financer un nouveau projet, mais cet avantage doit être mis en regard du surcoût éventuel sur dix, quinze ou vingt ans. Un prêt immobilier déjà proche de son terme laisse généralement moins de marge, car une grande partie des intérêts a déjà été payée. Pour décider, mieux vaut donc comparer plusieurs simulations sur une durée identique et sur le coût total, pas uniquement sur la future mensualité.
Une opération à juger sur son coût
Le regroupement est surtout intéressant quand des crédits conso chers fragilisent le budget et qu’un capital immobilier important reste à rembourser. La baisse de mensualité apporte alors une respiration immédiate, mais elle doit rester compatible avec le coût global. Avant tout engagement, comparer TAEG, frais, assurance et durée permet de mesurer le véritable gain.

Publications similaires :
 Regrouper crédit immobilier et crédits à la consommation, dans quels cas c’est vraiment intéressant ?
 Rachat de crédit 2026 : taux, conditions et simulateur de rentabilité
 Crédit immobilier sur 15, 20 ou 25 ans, quelle durée choisir selon votre profil ?
 Taux de crédit immobilier en 2026 : comment obtenir le meilleur taux pour votre projet ?
 Crédit habitation, comment financer l’achat ou les travaux de votre logement sans mauvaises surprises
 Banques et organismes de crédit : qui accepte le plus de dossiers en 2026 ?